
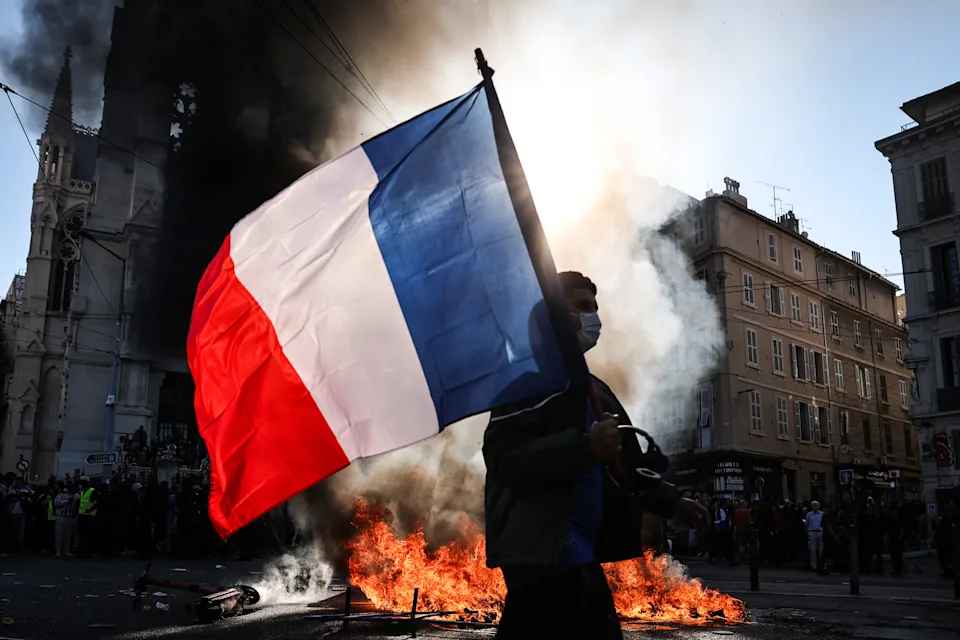
20 de octubre del 2026| Francia está en llamas y se enfrenta a un ajuste de cuentas político y económico que resulta peligrosamente familiar para los estadounidenses. El país se acerca a una crisis fiscal, ya que ha gastado más de lo que puede permitirse devolver. El momento de pagar la factura ha llegado mucho antes de lo previsto, tras el fuerte aumento de las tasas de interés de los bonos en los últimos meses, impulsado por el incremento de los costes energéticos.
Aumentar los impuestos y recortar el gasto público forman parte de una posible solución. Sin embargo, se trata de medidas políticamente impopulares que podrían enfurecer aún más a una ciudadanía ya de por sí indignada. Cualquier solución viable se enfrenta a un camino arduo en medio de una incierta batalla presupuestaria, dentro de un gobierno profundamente dividido.
¿Te resulta familiar?
Un número creciente de países se enfrenta a dificultades similares a las de Francia —en particular el Reino Unido—, donde una deuda en rápido aumento, unos costes de financiación cada vez más elevados y una falta de voluntad política para tomar las decisiones difíciles necesarias para resolver el problema definen la situación actual de las economías occidentales. Esto incluye a Estados Unidos. Sin embargo, las similitudes pueden ser superficiales.
La tensión financiera en Francia es especialmente aguda. El riesgo de contagio al resto de Europa es bajo. La extensa red de protección social pública de Francia representa una parte mucho mayor del gasto gubernamental que en Estados Unidos. Además, debido a la dinámica particular de la economía estadounidense, Estados Unidos no corre el peligro inminente de convertirse en una “nueva Francia”.
El problema
No se trata de problemas nuevos: la red de protección social europea lleva décadas siguiendo una trayectoria insostenible, y tanto economistas como algunos políticos llevan años advirtiendo que, tarde o temprano, habría que pagar la factura. Pero la situación está empeorando. El conflicto en torno a Irán ha agravado los problemas fiscales de Occidente.
Según informó la semana pasada el Fondo Monetario Internacional (FMI), desde febrero el rendimiento medio de los bonos soberanos a 10 años de las economías del G7 ha aumentado más de un punto porcentual, alcanzando su nivel más alto en casi 20 años.
El FMI prevé que, para finales de la década, la carga de la deuda pública de estas siete economías supere, en conjunto, su producción económica. Sería la primera vez que esto ocurre desde la Segunda Guerra Mundial.
La deuda pública de Francia ronda el 119% de su PIB, el doble del objetivo establecido por la Unión Europea, y su déficit presupuestario anual equivale al 5,4% de su producto interior bruto.
“En Europa existe un temor creciente respecto al mercado de bonos y a las tasas de interés que los gobiernos deben pagar para financiarse”, señala Peter Taylor-Gooby, profesor de Política Social en la Universidad de Kent. “Hemos llegado a un punto en el que ya no es posible ignorar la situación. Si lo hacemos, nos enfrentaremos a una crisis grave”.
Sobre el papel, la situación en Estados Unidos no parece muy distinta: su deuda pública de US$ 32 billones equivale, aproximadamente, al PIB anual del país, y el déficit presupuestario de US$ 2 billones —cuyas cuentas se acaban de cerrar— representa más del 6% del PIB. El costo de financiar la deuda pública estadounidense acaba de superar el billón de dólares anual, lo que equivale a un sorprendente 14% del presupuesto federal total.
En otras palabras, uno de cada siete dólares recaudados mediante impuestos se destina exclusivamente a pagar los intereses de la deuda contraída por Estados Unidos.
Sin embargo, los debates serios sobre la reducción del gasto y el aumento de los impuestos —que tienen lugar en Europa— son considerablemente menos serios en Estados Unidos. Entonces, ¿por qué Estados Unidos no se enfrenta a los mismos problemas que Francia?
Por qué no ocurrirá en Estados Unidos… todavía
La mayor ventaja de Estados Unidos es que emite la moneda de reserva mundial. La mayoría de las transacciones globales se realizan en dólares estadounidenses, incluidas materias primas clave como el petróleo y el oro.
La demanda de dólares sigue siendo sólida, en gran medida porque se consideran un activo seguro: la transparencia de Estados Unidos y su compromiso con el Estado de derecho convierten al dólar en la piedra angular del sistema financiero mundial, aunque su brillo se haya atenuado un poco en la última década.
Esto también impulsa la demanda de bonos del Tesoro estadounidense, considerados, con diferencia, el activo refugio por excelencia. Incluso en medio de una oleada de ventas de deuda pública a nivel mundial, los tipos de interés de los bonos estadounidenses se mantienen por debajo de los de otras economías occidentales. Y cuando la semana pasada los mercados bursátiles sufrieron una caída, los inversores no dudaron en recurrir a su refugio tradicional, lo que provocó un marcado descenso en la rentabilidad de los bonos del Tesoro.
Pero la diferencia entre Francia y Estados Unidos se reduce, en realidad, a una sola cosa. Como dijo James Carville: “Es la economía, estúpido”. Estados Unidos cuenta, además, con una economía excepcionalmente grande y diversa, mucho menos vulnerable a las perturbaciones que la de muchos otros países de menor tamaño. En particular, la inteligencia artificial está generando un auge de la inversión en Estados Unidos, lo que impulsa la economía en un momento en que otros sectores parecen estancados o en declive.
Una forma clave de restar importancia a los déficits es mantener un crecimiento económico sólido. De este modo, la deuda resulta insignificante en comparación. Por tanto, los países deben plantearse: “¿Qué tasa de interés estamos pagando? ¿Y es sostenible seguir asumiendo este coste en función de nuestro crecimiento económico previsto?”.
“Francia y el Reino Unido están en una situación bastante similar”, señaló Mark Zandi, economista jefe de Moody’s Analytics. “Pero, en el caso de Estados Unidos, la contribución de la inteligencia artificial al crecimiento hace más probable que el país pueda gestionar su deuda y afrontar la situación con mucha mayor soltura”.
Los economistas advierten: no hay que confundir la ausencia de una crisis de deuda inminente en Estados Unidos con la responsabilidad fiscal. Simplemente, el país está en mejores condiciones para gestionar el problema que Francia o el Reino Unido. “Eso no significa que debamos consolarnos con este hecho”, añadió Zandi. “Sencillamente, nos encontramos en una situación distinta”.
¿Podría ocurrir en otros lugares?
Cada vez que un país europeo se enfrenta a un problema fiscal, surgen temores sobre un posible contagio que se extienda por todo el continente. Sin embargo, los economistas consideran, en su mayoría, que los problemas de Francia se limitan al ámbito nacional.
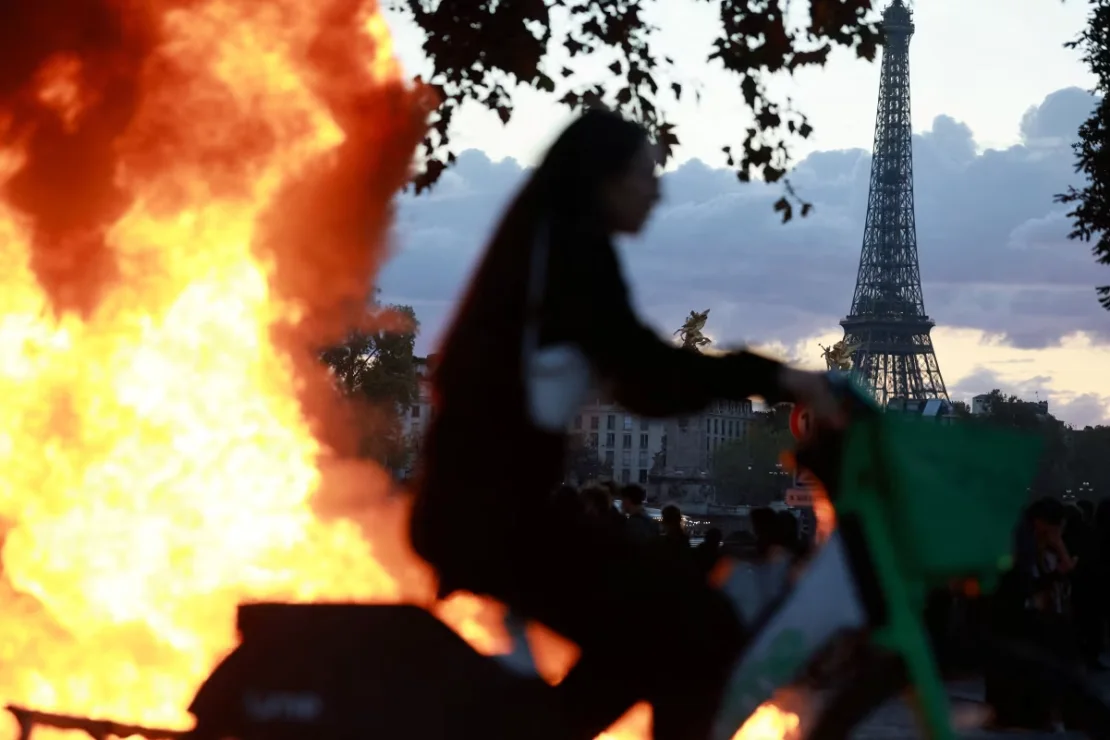
Stephanie Lecocq/Reuters
El Banco Central Europeo ha indicado que no necesitaría intervenir en la situación fiscal de Francia. Sin embargo, podría hacerlo si fuera necesario, y cuenta con una buena posición para adquirir bonos de sus países miembros con el fin de limitar cualquier posible efecto de contagio, señaló Andrew Kenningham, economista jefe para Europa en Capital Economics.
En comparación, los déficits de otras economías europeas son mucho menores; de hecho, se espera que algunas registren superávits este año. Por otra parte, los partidos políticos franceses, tanto de izquierda como de derecha, han manifestado su deseo de permanecer en la Unión Europea.
Esto incluye a Marine Le Pen, la candidata de extrema derecha que encabeza las encuestas para la presidencia francesa, que aunque en el pasado abogó por un “Frexit”, posteriormente se ha retractado de esa postura. Asimismo, aunque el partido alemán AfD ha defendido la salida de la UE, Kenningham señaló que dicha formación aún está lejos de poder formar gobierno.
No obstante, existe un factor imprevisto que podría desencadenar una crisis de deuda más allá de las fronteras francesas: la fecha crítica de Estados Unidos. En algún momento del próximo año, el país alcanzará nuevamente su techo de deuda, lo que obligará al nuevo Congreso a negociar con el presidente Donald Trump para elevarlo. Se trata de una cuestión política compleja, que podría verse agravada por la situación de un presidente que se encuentra al final de su mandato y un Congreso potencialmente bajo control demócrata, menos dispuesto a ceder.
Si no se logra elevar el techo de deuda, Estados Unidos podría verse abocado a un impago de su deuda, a pesar de contar, en teoría, con capacidad para realizar los pagos. “Podríamos plantear un escenario en el que se supere el límite de deuda para la época de Halloween del próximo año”, afirmó Zandi. “Y, a partir de ahí, surgen otros problemas”.
Fuente: CNN